Четвъртък, 15 Октомври 2026


БФБ
Четвъртък, 15 Октомври 2026
БФБ
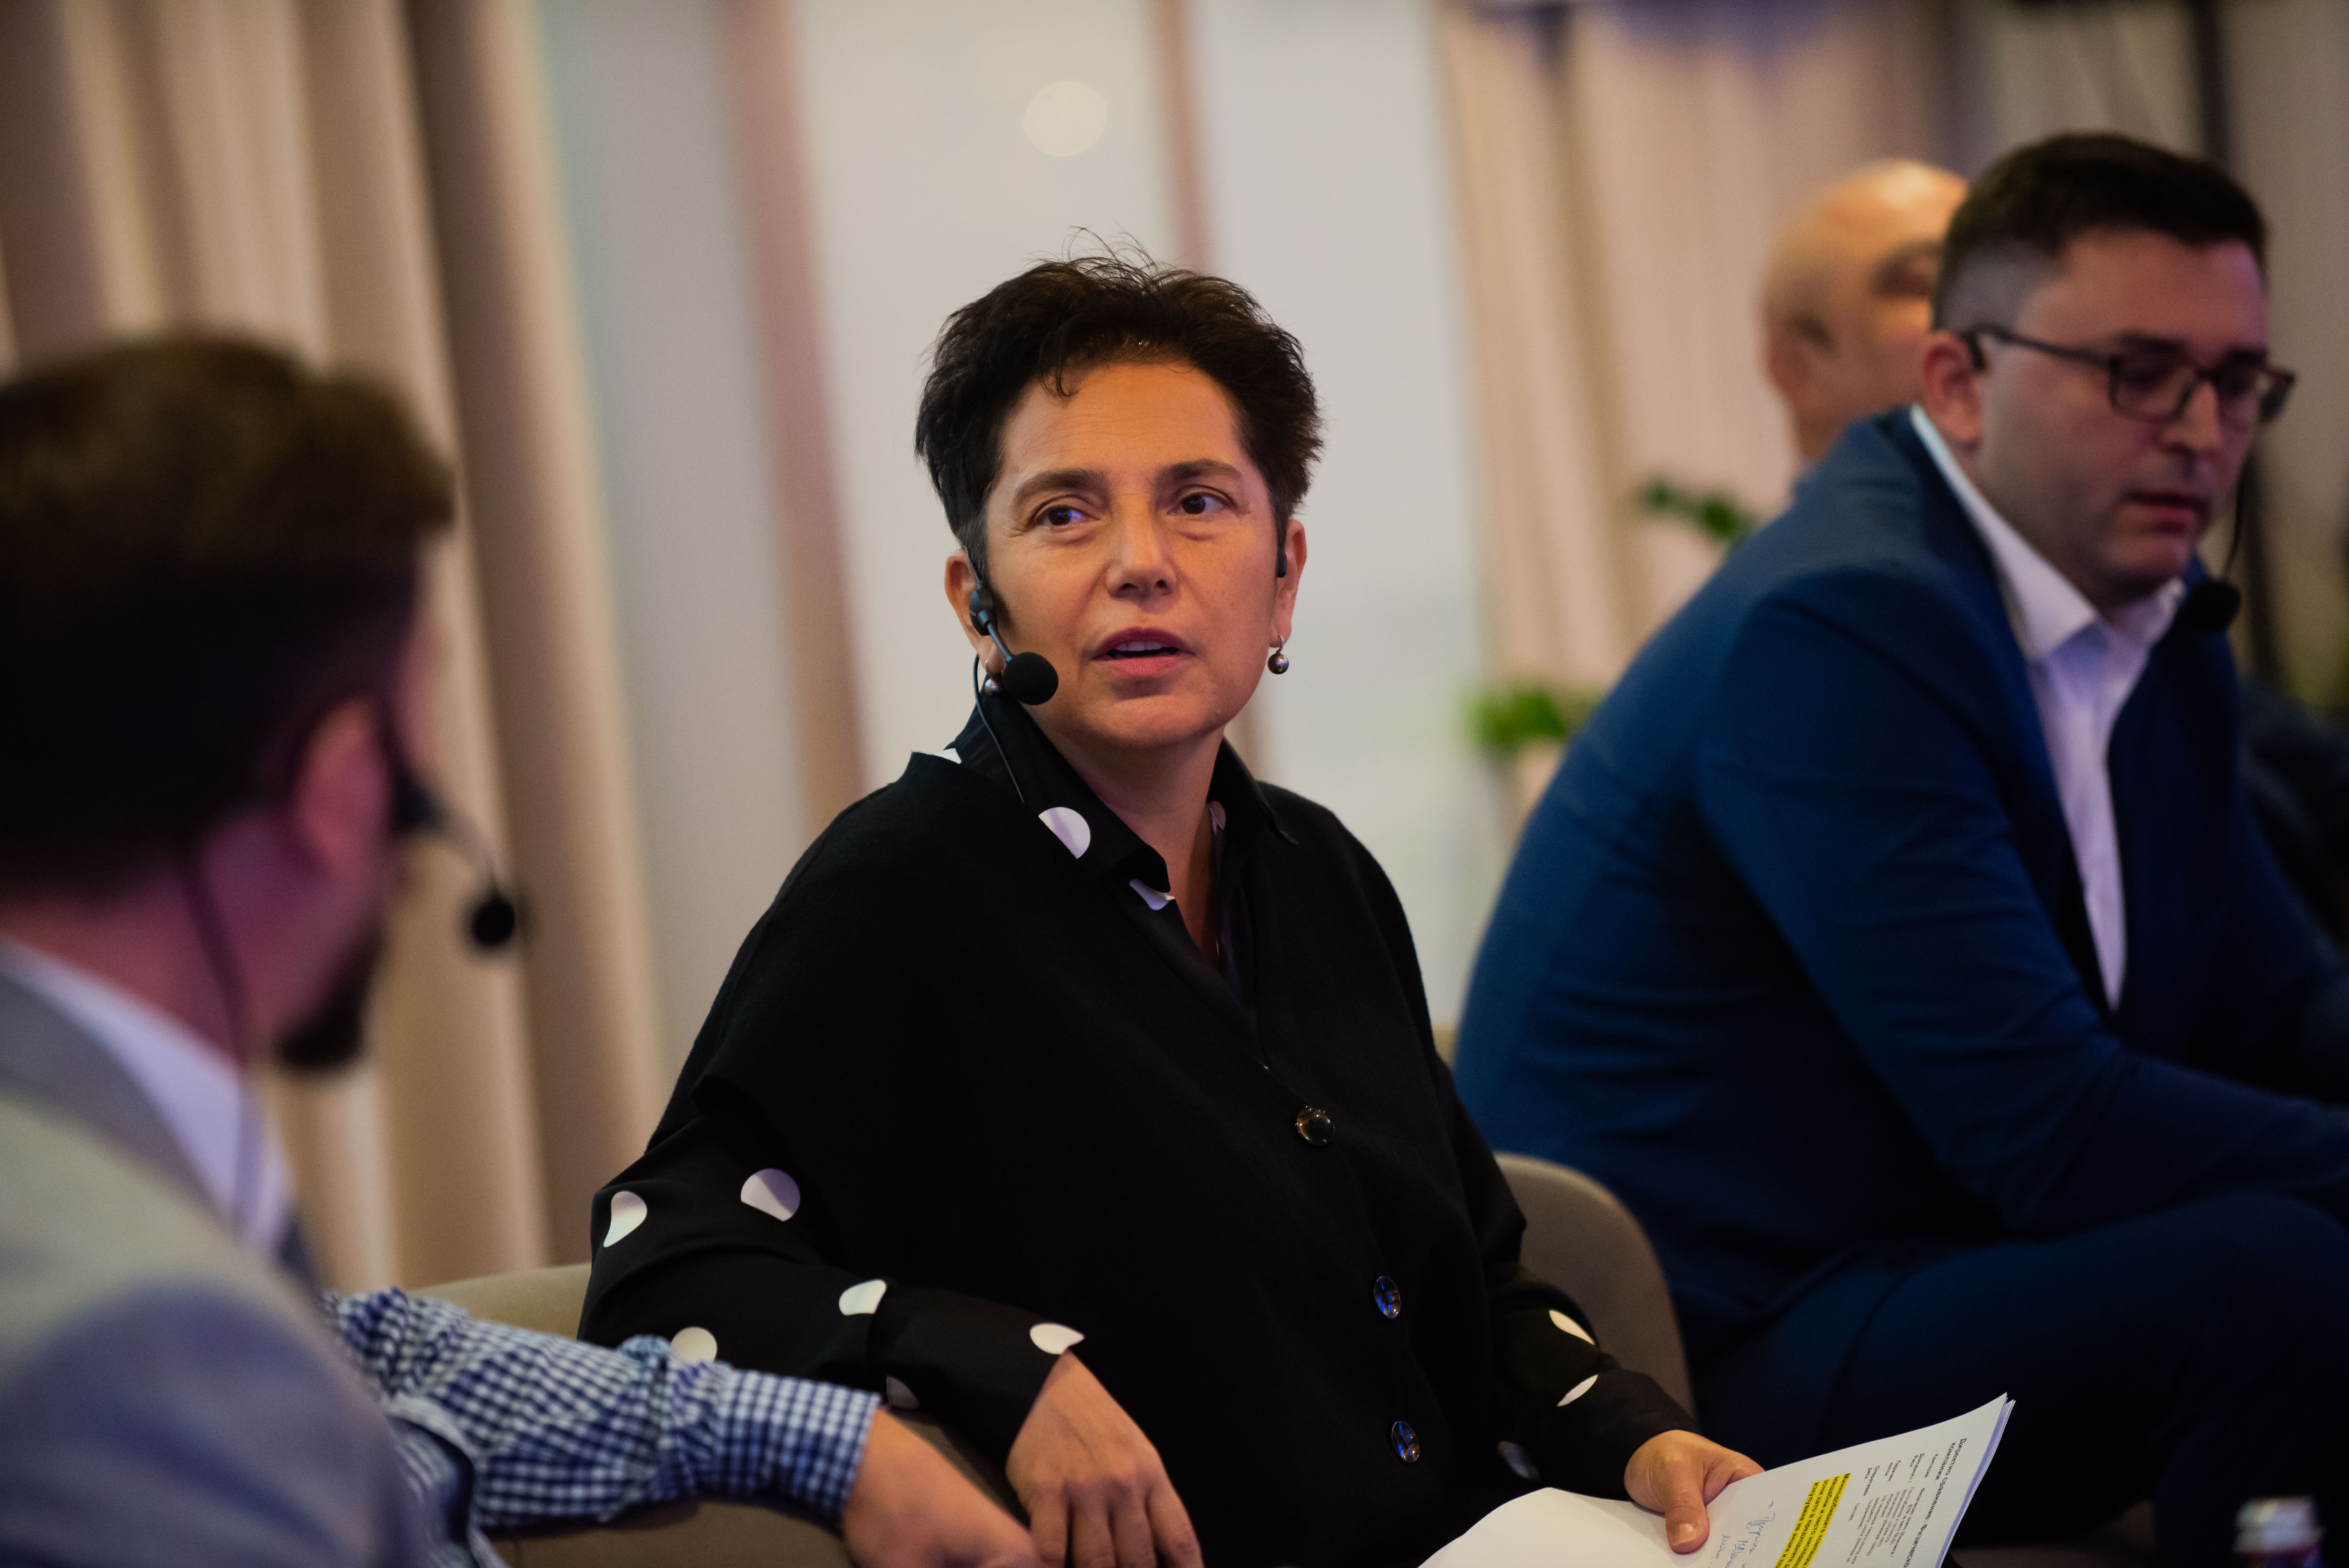
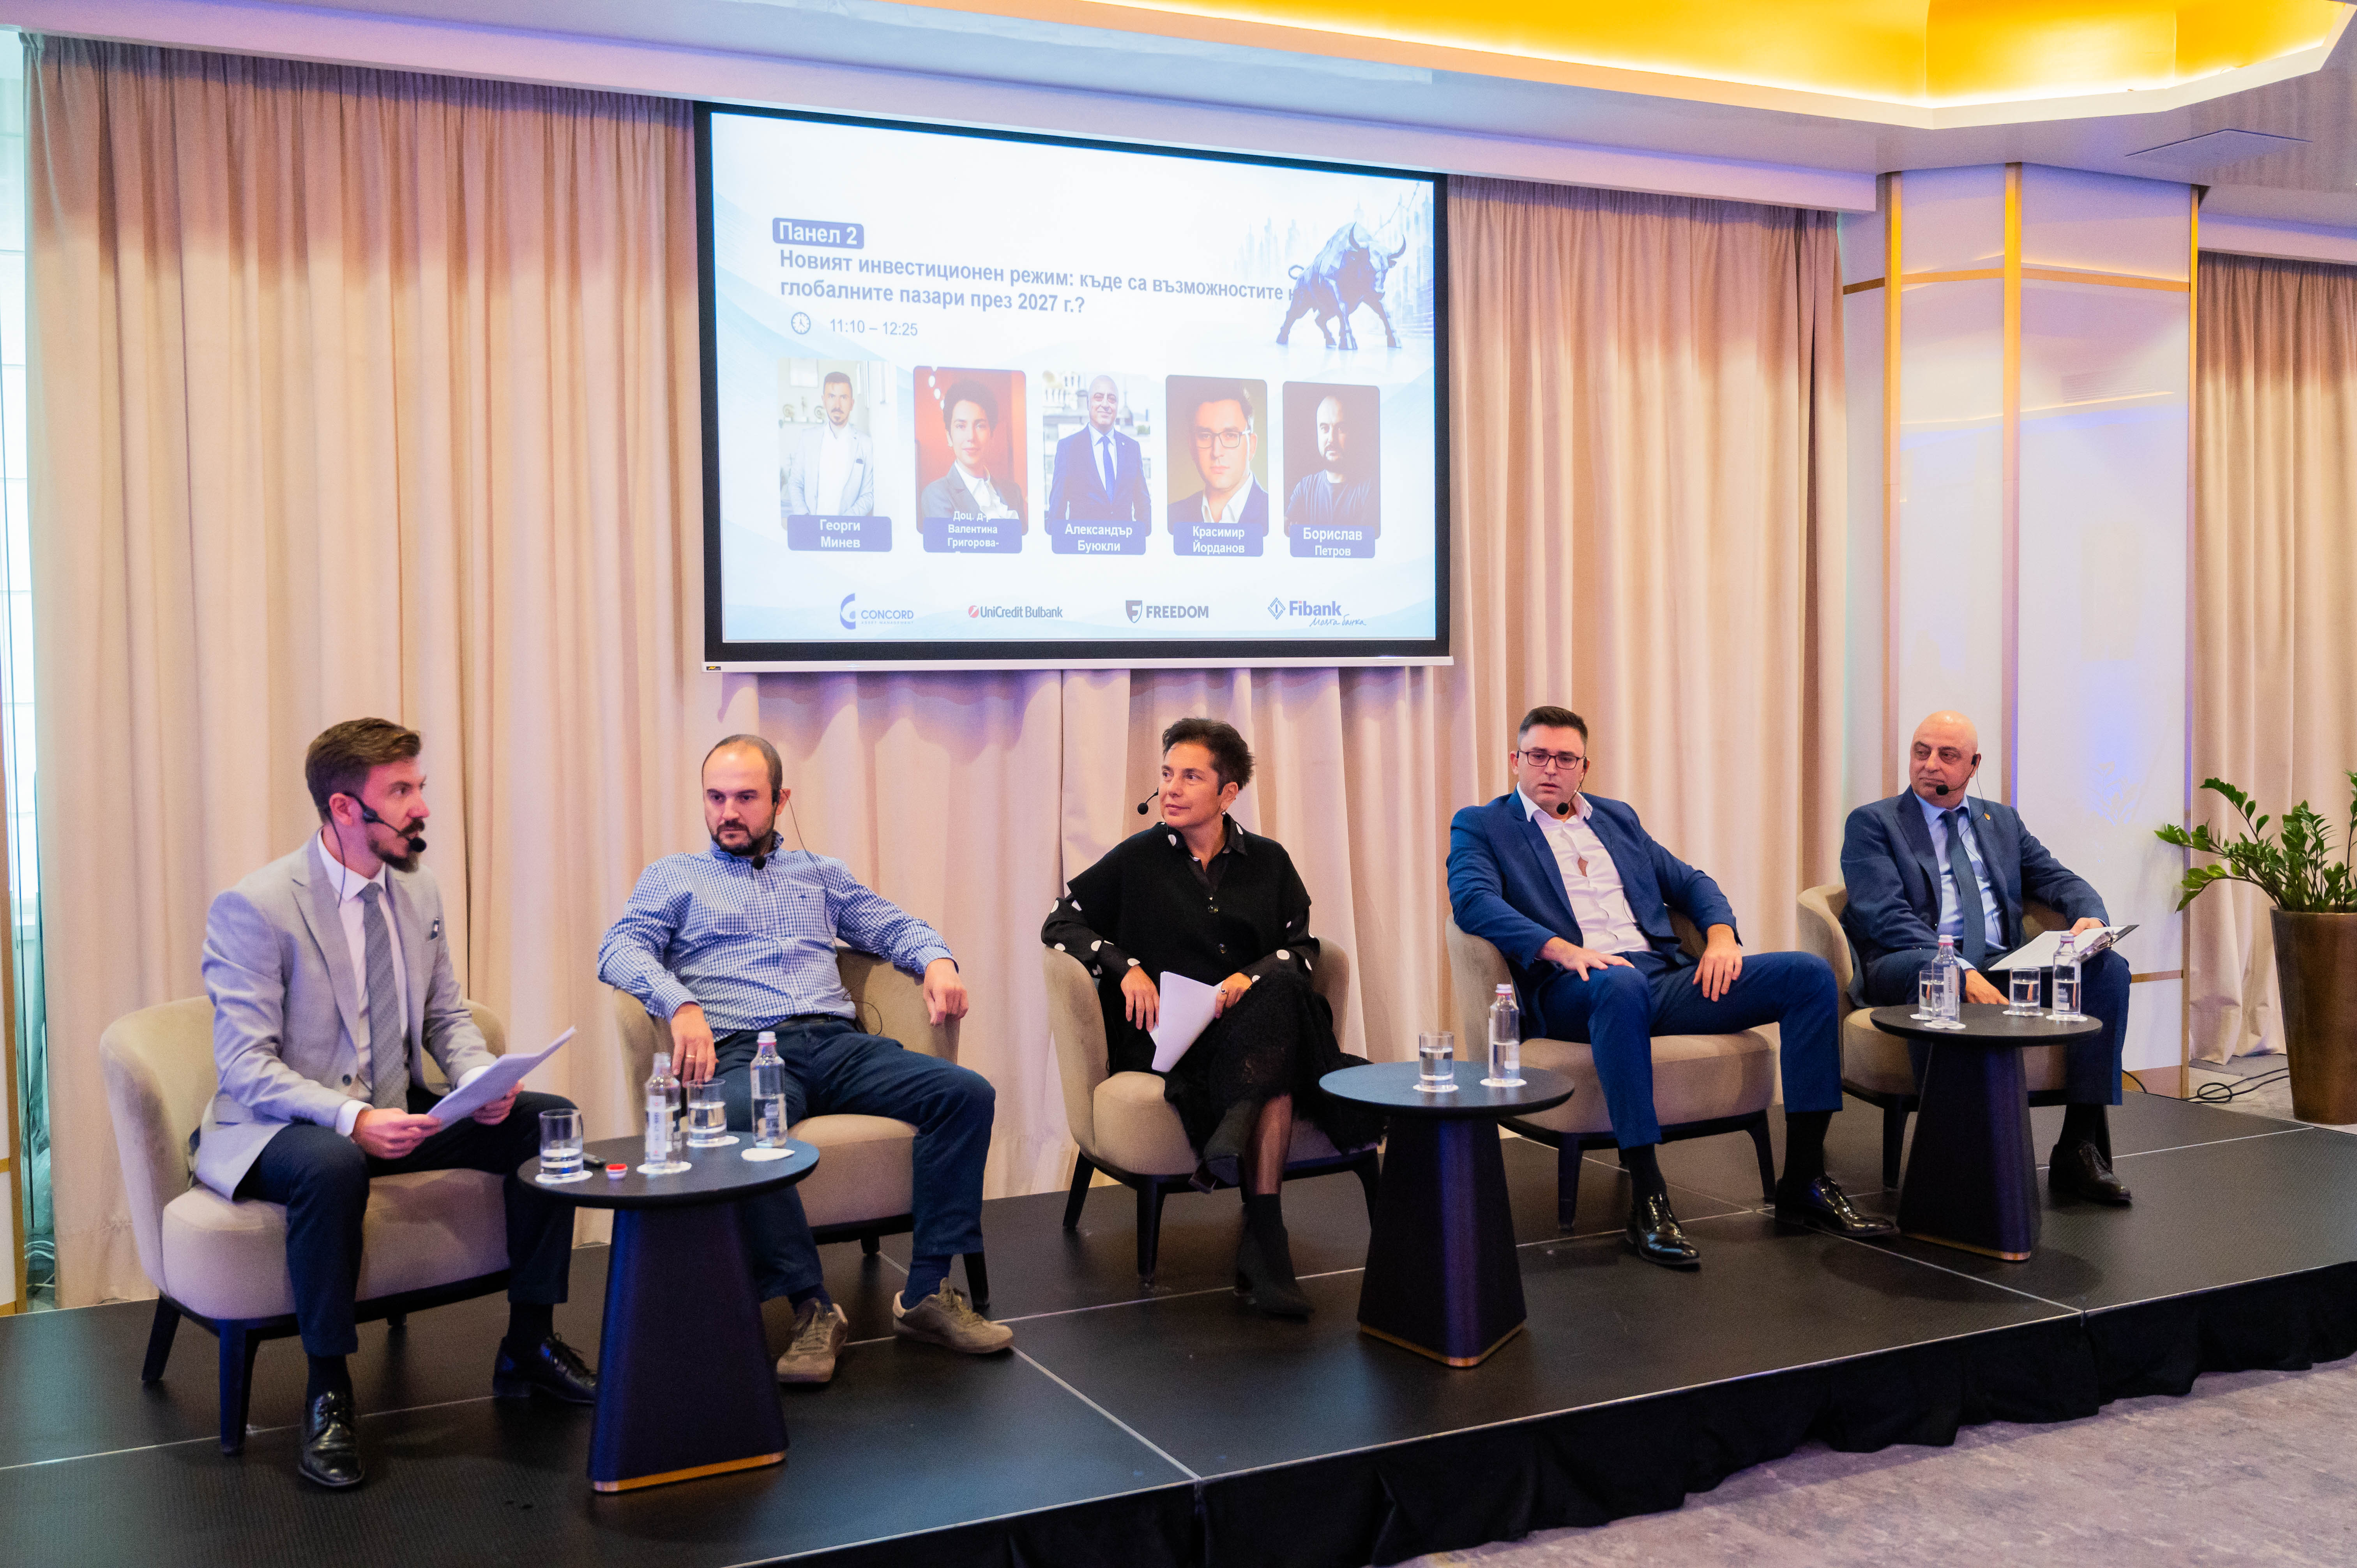
Обезценяването на фиатните валути е един от най-големите рискове за инвеститорите през 2027 г., а златото и компаниите от миннодобивния сектор могат да продължат да играят важна роля в защитата на капитала. Това заяви доц. д-р Валентина Григорова-Генчева, директор „Злато и нумизматика“ в Първа инвестиционна банка, по време на форума „Силата на инвестициите“, организиран от Infostock.bg.
Според нея една от най-интересните инвестиционни истории през 2026 г. не е било единствено поскъпването на физическото злато, а представянето на златодобивните компании. Причината е оперативният ливъридж - когато цената на метала се увеличава, приходите могат да нарастват по-бързо от разходите за добив и това да доведе до още по-силен ръст на печалбата.
Григорова-Генчева посочи сред компаниите, които следи, Newmont, Barrick Mining и Agnico Eagle Mines. При подобни дружества обаче движението на цената на златото е само една част от инвестиционната картина. Разходите за добив, качеството на находищата, политическият риск и държавите, в които са разположени мините, могат да бъдат също толкова важни.
Затова силното представяне на метала не означава автоматично еднакви резултати за всички компании в сектора. Покачването на цените увеличава стойността на находищата, но едновременно с това ги прави по-интересни за правителства, конкуренти и потенциални купувачи.
Григорова-Генчева обърна внимание и на продължаващите покупки на злато от централните банки. Тенденцията остана видима и през 2026 г., въпреки силните движения в цената на благородния метал. Сред активните купувачи тя открои Полша и Китай.
Според нея поведението на централните банки трябва да се разглежда в контекста на растящите държавни дългове и желанието за по-голяма диверсификация на резервите. За част от развиващите се икономики увеличаването на златните резерви намалява зависимостта от чуждестранни валути и държавни облигации.
Григорова-Генчева свърза и силния интерес към инвестиционното злато в България с преминаването към еврото. По думите ѝ депозитите продължават да бъдат основна форма за съхранение на спестяванията, следвани от недвижимите имоти, но златото вече има значимо място сред предпочитанията на българските вложители.
Особено силен интерес е имало около края на 2025 г. и началото на тази година, когато едновременно се приближаваше въвеждането на еврото и международната цена на златото поставяше исторически рекорди. През януари металът премина границата от 5000 долара за тройунция, преди впоследствие да последва значителна корекция.
Според Григорова-Генчева точно тази волатилност показва защо инвеститорите не трябва да очакват еднопосочно движение.
„Не трябва да бъркаме тренд с цикъл“, беше един от основните акценти в изказването ѝ.
Дългосрочната теза за златото може да остане положителна, докато в рамките на този тренд са напълно възможни сериозни спадове. Исторически благородният метал многократно е преминавал през силни корекции дори в периоди, които впоследствие са се оказвали част от продължителен възходящ цикъл.
Сливанията и придобиванията също се превръщат във все по-важна тема за миннодобивната индустрия. Високите цени на металите увеличават свободните парични потоци на компаниите и засилват интереса към вече разработени качествени находища, вместо към изграждането на нови мини от нулата.
Григорова-Генчева очаква този процес да продължи. Причината е, че разработването на ново находище може да отнеме години и да бъде съпроводено с високи регулаторни, капиталови и политически рискове. Покупката или обединяването с компания, която вече притежава продуктивни активи, в много случаи представлява по-бърз начин за увеличаване на резервите и производството.
Освен благородните метали тя определи отбранителната индустрия и енергийните ресурси като други сектори, заслужаващи внимание. Европейските разходи за отбрана продължават да се увеличават, а геополитическото напрежение създава структурно търсене както за военна техника, така и за сигурни енергийни доставки.
При ресурсните компании обаче отново важи принципът на селективност. Не е достатъчно определена суровина да поскъпва. Инвеститорът трябва да отчита разходите за производство, задлъжнялостта, качеството на управлението и най-вече юрисдикциите, в които се намират активите.
Именно политическият риск може да се превърне в особено важна променлива за миннодобивните компании през следващите години. Колкото по-скъпи стават златото, медта и останалите стратегически ресурси, толкова по-голям е интересът на държавите към находищата и приходите от тях.
На въпрос кой сектор може да остане относително защитен от навлизането на изкуствения интелект Григорова-Генчева отново насочи вниманието към добива. Според нея физическата необходимост от извличането и обработването на ресурсите означава, че миннодобивната индустрия ще остане необходима независимо от развитието на AI, макар самата технология постепенно да автоматизира част от процесите.
Най-важното ѝ предупреждение за 2027 г. обаче остана свързано с покупателната способност на парите.
Според Григорова-Генчева огромните държавни дългове създават дългосрочен стимул правителствата да предпочитат номинален икономически растеж и постепенно обезценяване на задълженията пред болезнено намаляване на дълга чрез бюджетни икономии.
Тя използва дългосрочното увеличение на цените на обикновени потребителски стоки като пример за това колко значително може да се промени покупателната способност на една валута в рамките на десетилетия.
„Основната опасност е обезценяването на фиатните валути, защото всичко друго на практика е проекция на този процес“, заяви Григорова-Генчева.
Именно затова според нея въпросът пред инвеститорите не е единствено кой актив ще поскъпне през следващите дванадесет месеца, а кои активи могат да запазват реална стойност при по-дълъг период на високи дългове, геополитическо напрежение и промени в глобалната финансова система.
„Силата на инвестициите“ се организира от Infostock.bg. Партньори на форума са „Конкорд Асет Мениджмънт“, UniCredit Bulbank, Freedom24 и Fibank
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи!
| Sofix | 1 526.39 | ▼2.41 | ▼ 0.16 |
| BGBX 40 | 248.43 | ▲0.03 | ▲ 0.01 |
| BG TR30 | 1 156.36 | ▼2.97 | ▼ 0.26 |
| BG REIT | 243.12 | ▲0.37 | ▲ 0.15 |
