Четвъртък, 15 Октомври 2026


Света
Четвъртък, 15 Октомври 2026
Света
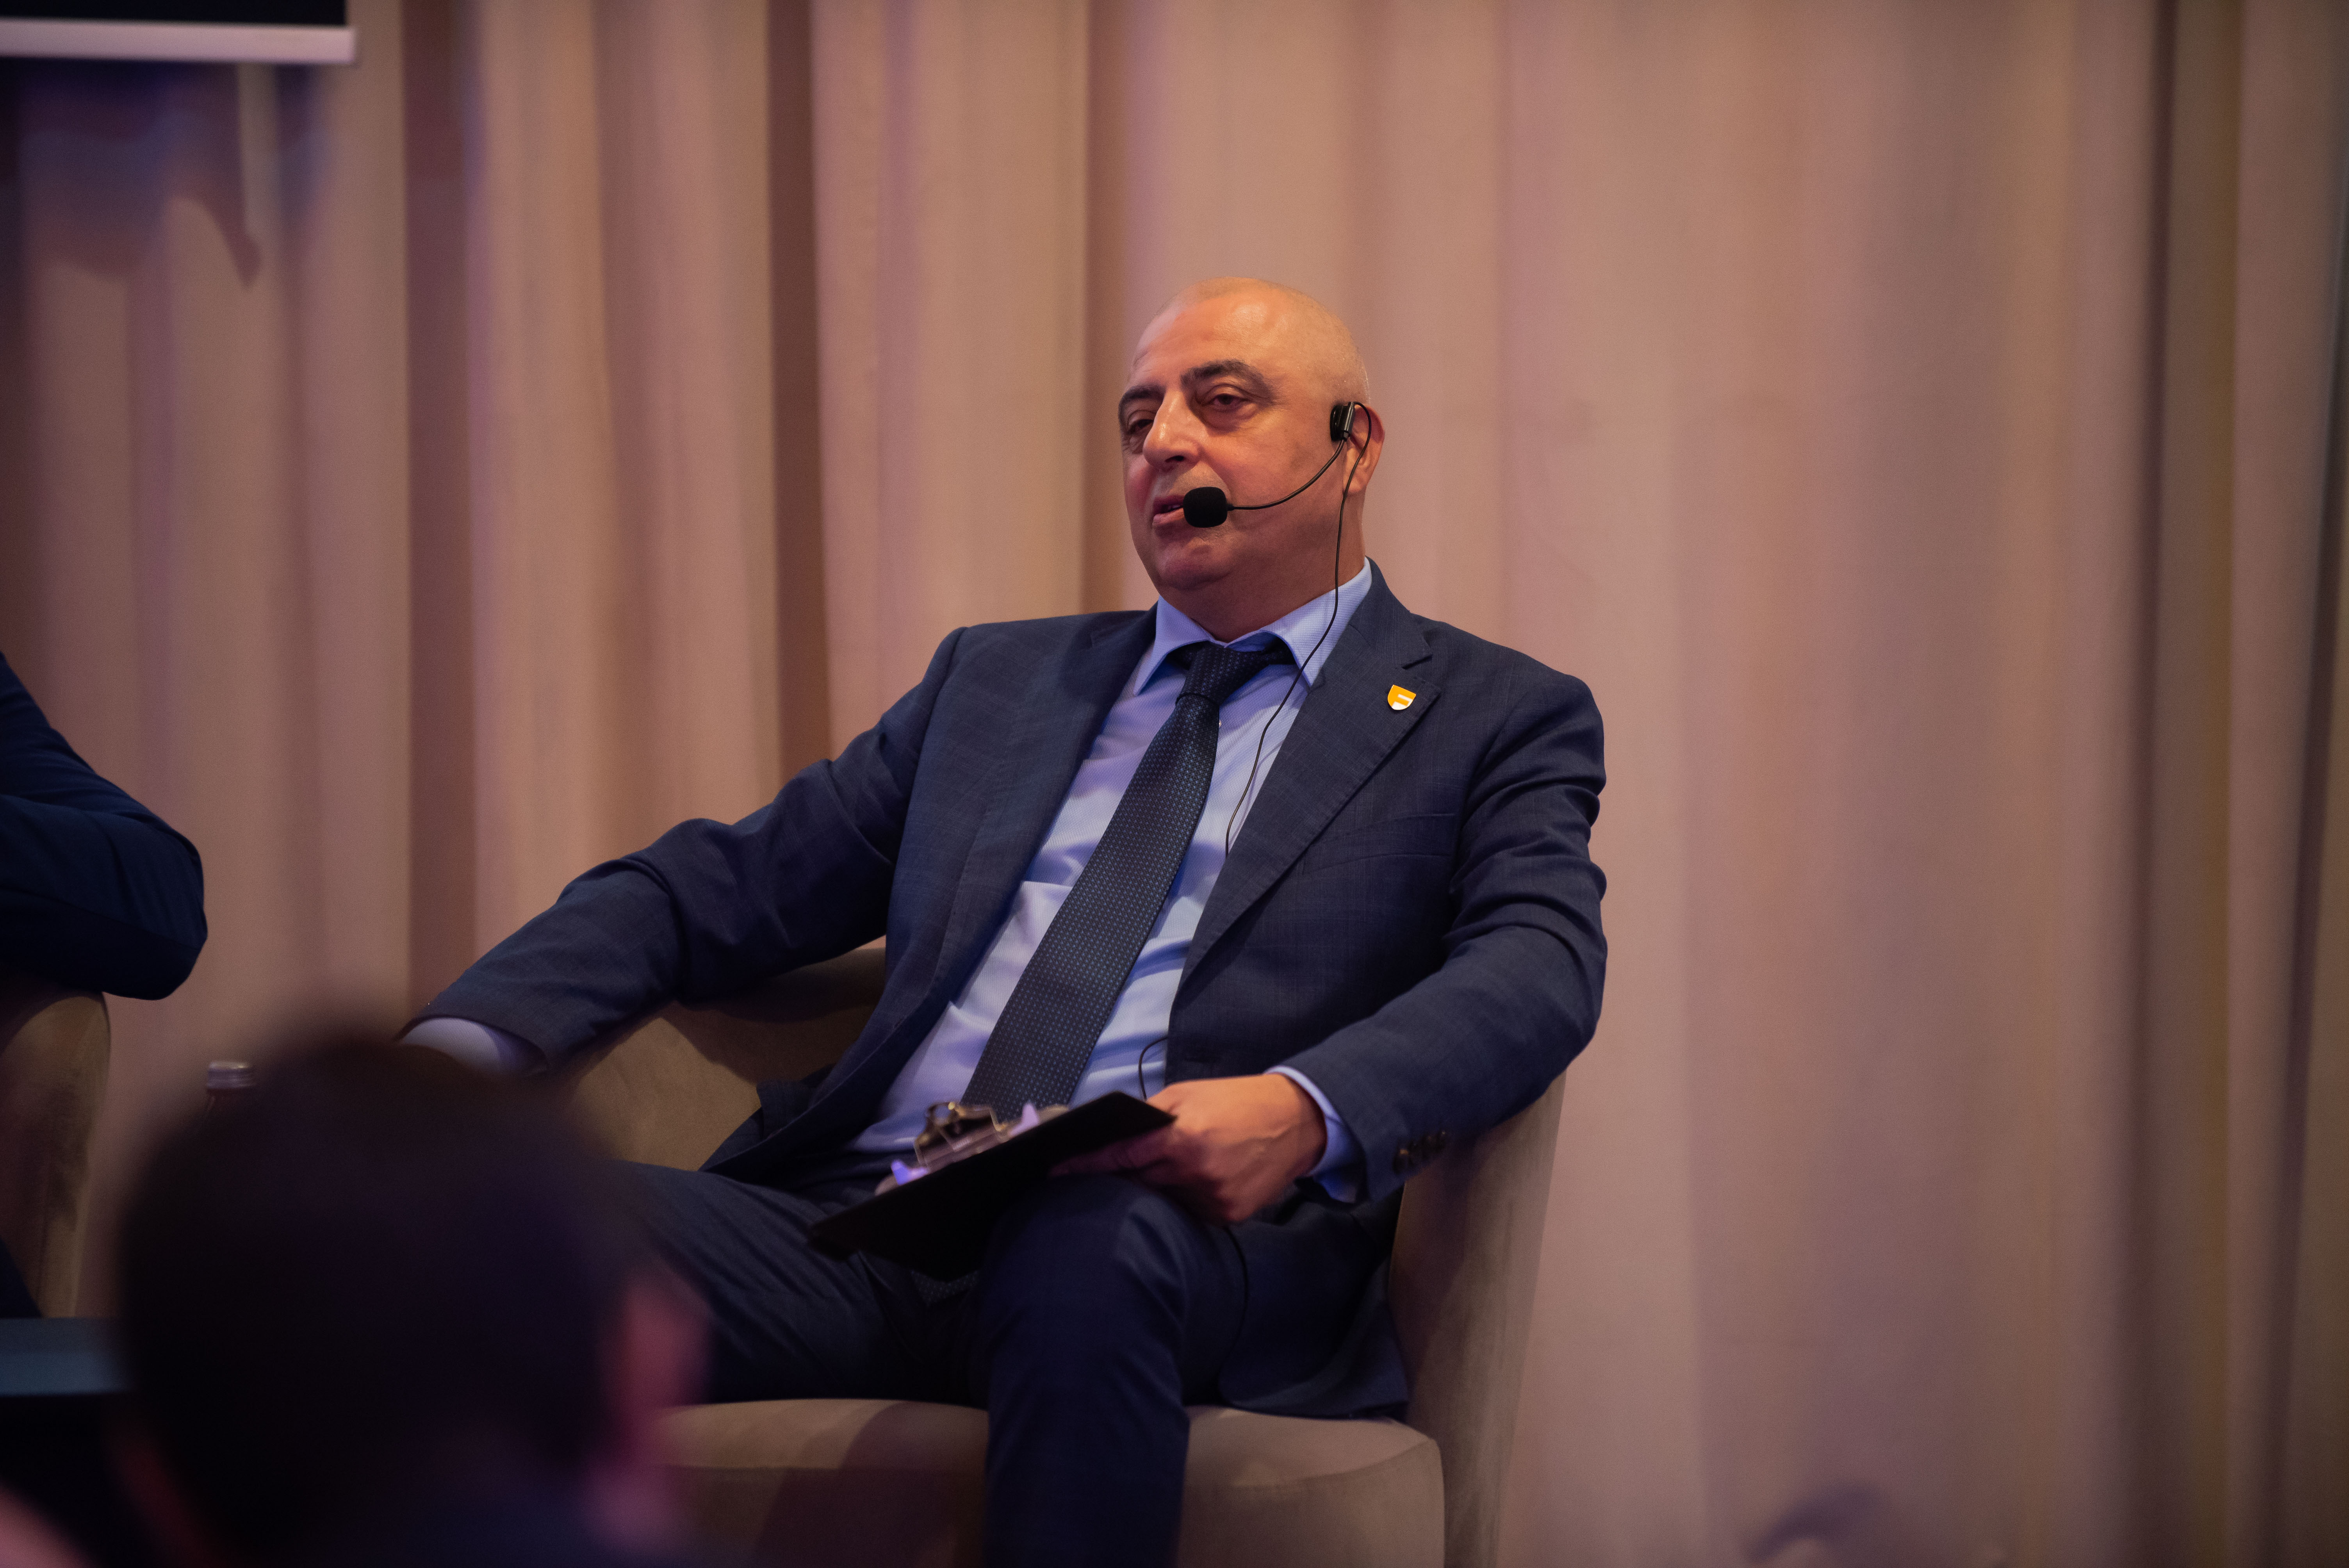
Европа в момента е най-ясната алтернатива на американския фондов пазар, докато развиващите се пазари остават по-трудни за оценка. Това заяви Александър Буюкли, ръководител на Freedom24 България, по време на втория панел на форума „Силата на инвестициите“, организиран от Infostock.bg.
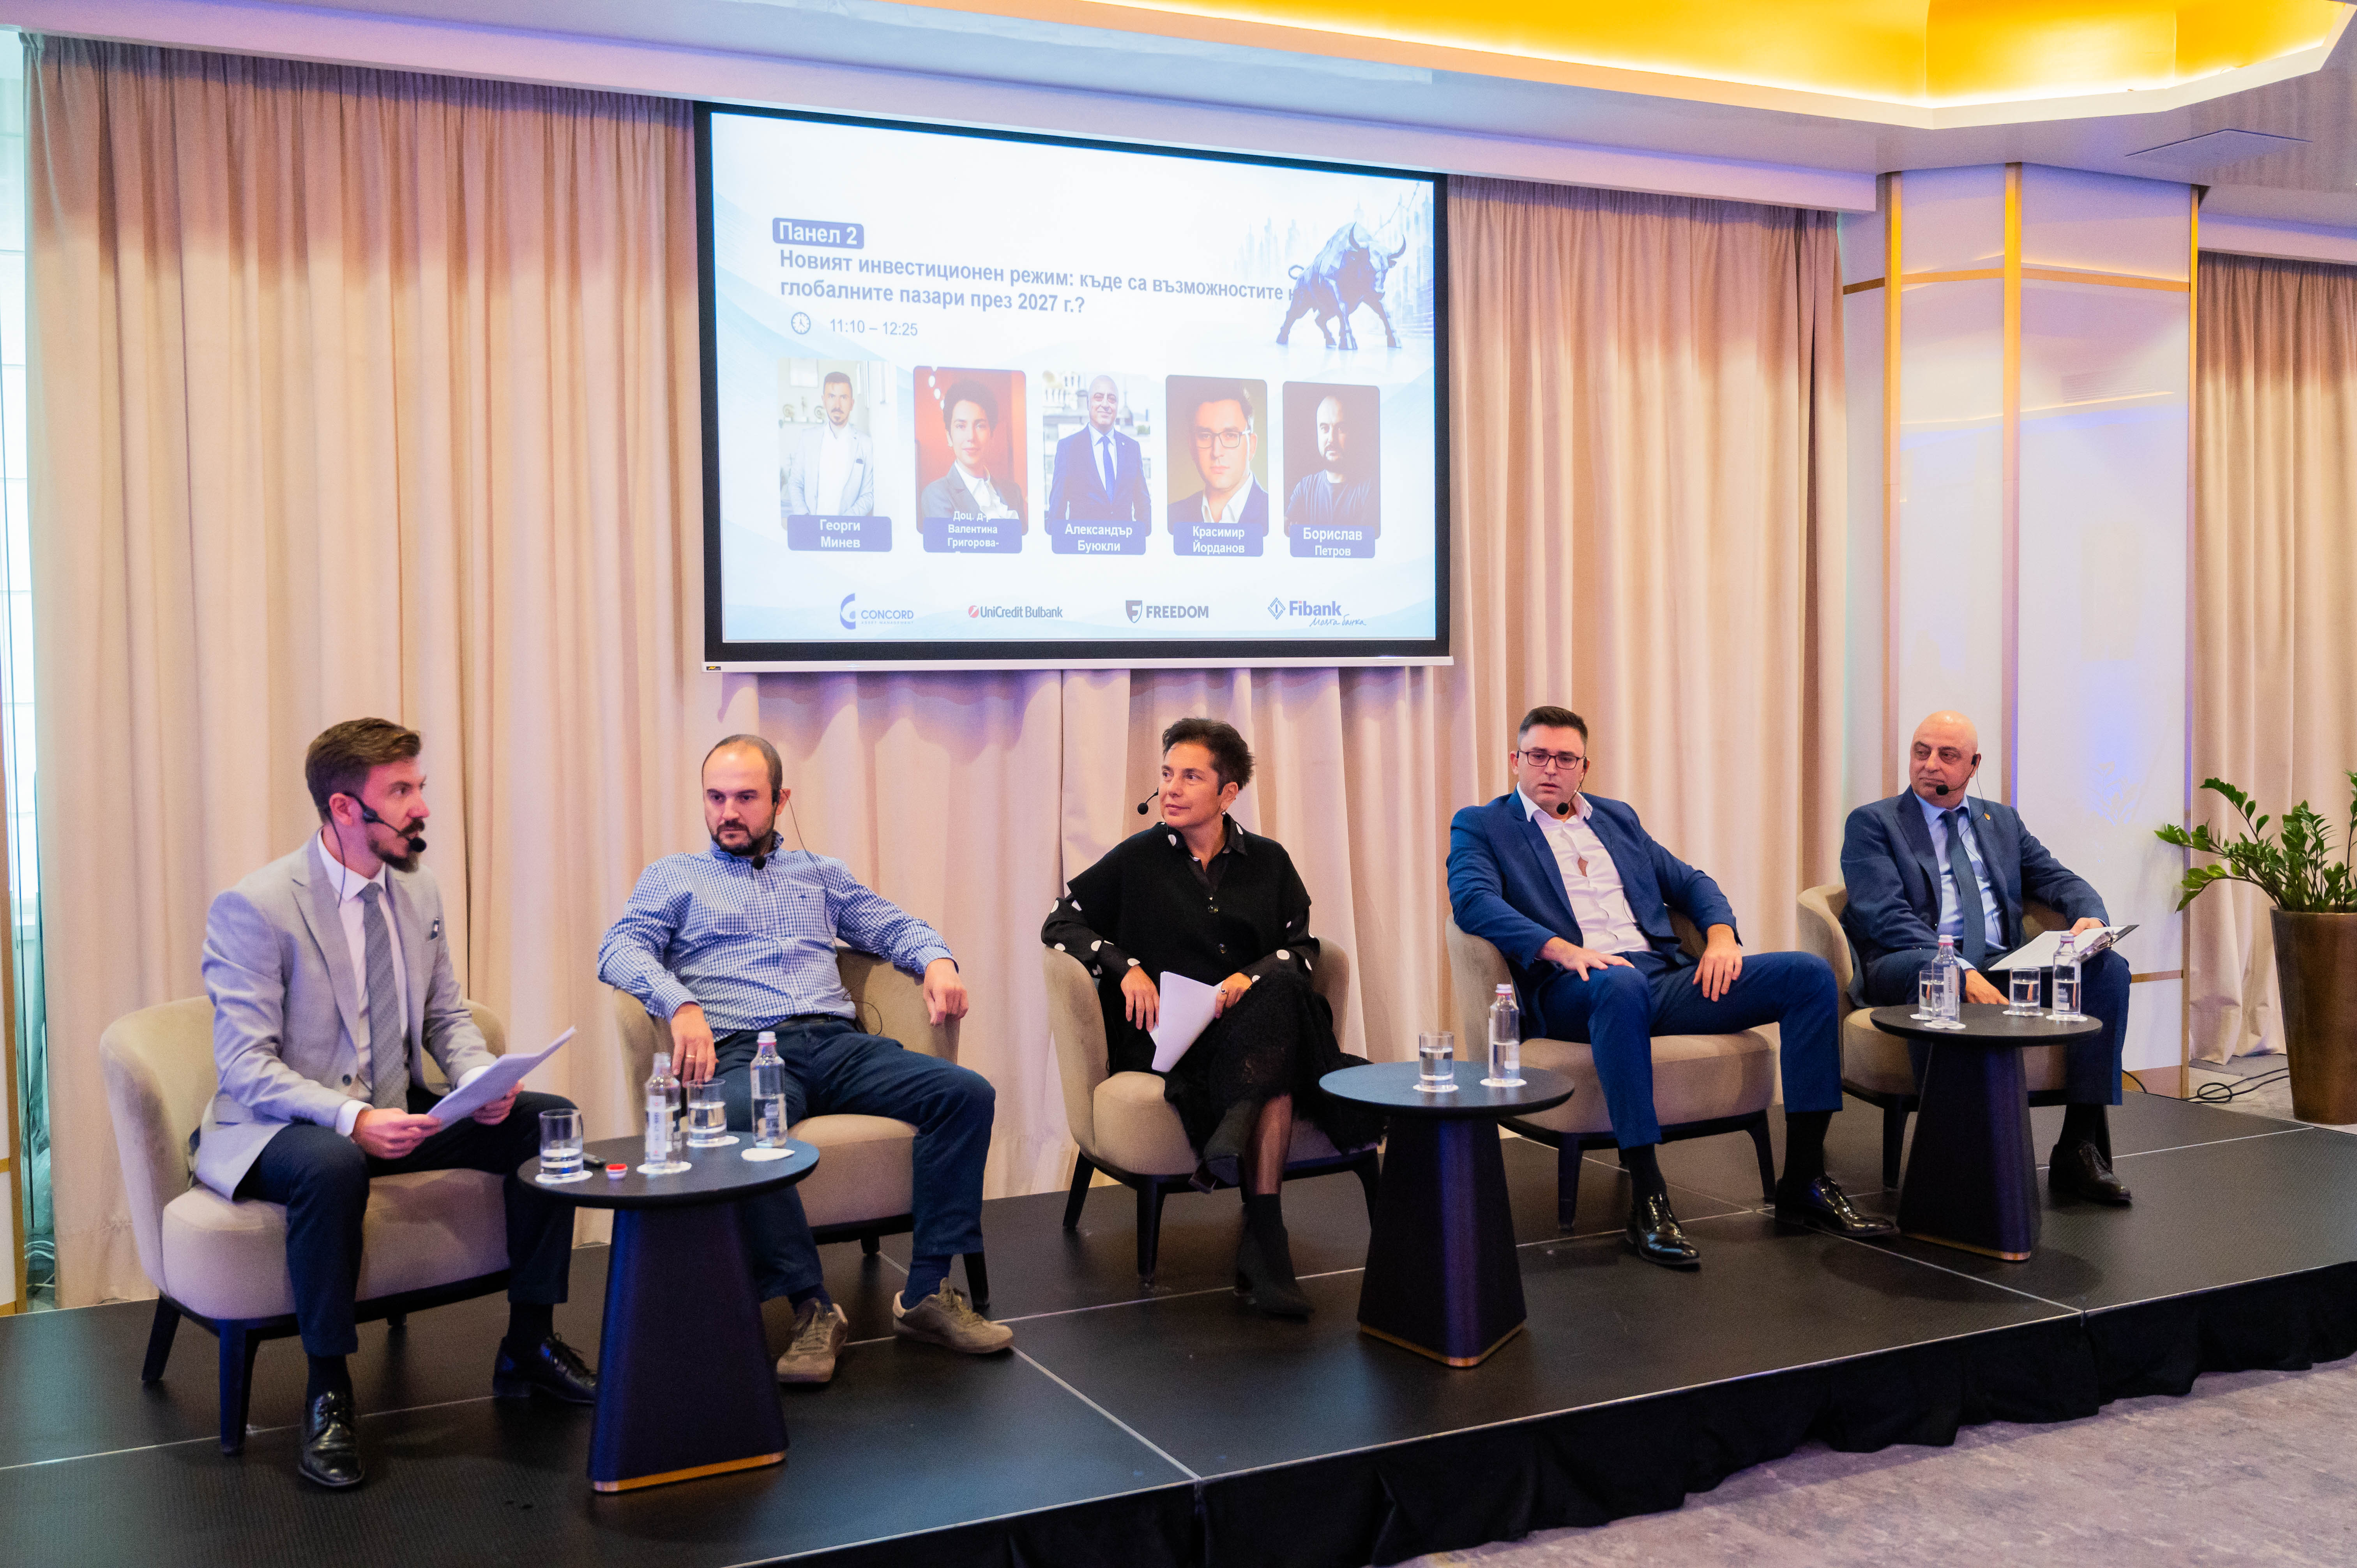
Дискусията беше посветена на новия инвестиционен режим и възможностите на глобалните пазари през 2027 г. Буюкли, който по думите му работи с американския пазар от около 20 години, постави акцент върху Европа, отбранителния сектор, суровините и начина, по който изкуственият интелект променя инвестиционната среда.
„За мен Европа днес е по-ясната алтернатива“, заяви той, когато беше попитан дали капиталът може да започне да се пренасочва от САЩ към Европа и развиващите се пазари.
Според Буюкли двете групи не трябва да бъдат поставяни в една категория. При развиващите се икономики той вижда специфични рискове, които правят избора значително по-сложен. Китай остава евтин като оценка, но носи проблемите на силно задлъжнелия имотен сектор. Бразилия е силно зависима от суровините и остава волатилна, докато индийският пазар вече се търгува при високи оценки.
Затова според него в момента Европа представлява по-разбираемата възможност за диверсификация спрямо американските активи. Буюкли посочи и че вижда засилен интерес към европейските инвестиции сред клиентите, с които работи.
Тази теза идва в момент, когато европейските пазари получават нов импулс от няколко направления. Увеличават се инвестициите в отбрана, инфраструктура и енергийна сигурност, докато част от европейските акции продължават да се търгуват при по-ниски оценки спрямо американските си аналози.
Именно отбранителната индустрия е сред секторите, към които Буюкли остава положително настроен. На директния въпрос дали все още има смисъл да се инвестира в отбранителни компании той отговори категорично положително.
Според него увеличаването на военните бюджети в Европа създава дългосрочна основа за сектора. В рамките на по-балансиран портфейл той би комбинирал европейски отбранителни компании със здравеопазване, суровини и определен дял американски активи.
При изграждането на портфейл Буюкли прави разграничение между по-консервативните и по-агресивните стратегии. За консервативния инвеститор той отдава по-голяма роля на фондовете, докато при по-висока склонност към риск предпочита директна експозиция към отделни акции. Според него има смисъл и от поддържането на част от капитала в кеш, за да могат да бъдат използвани неочаквани пазарни възможности.
Една от основните теми в дискусията беше изкуственият интелект и въпросът дали огромният ръст на технологичните компании вече представлява балон.
Буюкли отказа да даде еднозначен отговор.
„Да кажеш само „да“ или „не“ е грешен отговор“, посочи той. Според него при големите технологични промени могат едновременно да съществуват реална фундаментална трансформация и спекулативен балон около определени активи.
Като исторически примери той посочи железопътния транспорт, електричеството, автомобилите и интернет. Подобни технологични революции обикновено преминават през период на финансов бум, последван от корекция или срив, преди технологията да достигне по-дълга фаза на зрялост.
Според Буюкли изкуственият интелект в момента се намира именно в агресивната част на инвестиционния цикъл. Microsoft, Alphabet, Amazon, Meta и останалите големи технологични компании влагат стотици милиарди долари в центрове за данни, чипове, облачна инфраструктура и изчислителна мощ.
Той обаче постави въпроса доколко всички тези инвестиции вече са подкрепени от достатъчно голямо външно търсене и каква част от сегашния растеж се дължи на взаимно свързани инвестиции вътре в самата AI екосистема.
Това не означава, че технологията е фалшива.
„Балон не означава, че технологията е фалшива“, подчерта Буюкли. Според него AI вече има реални приложения, създава нови продукти и променя начина на работа на бизнеса, но това не означава, че всяка компания, свързана с технологията, автоматично ще се окаже добра инвестиция.
По-важният въпрос според него е кой в крайна сметка ще задържи икономическата стойност от технологичната трансформация. Историята показва, че първите компании, които създават дадена технология, невинаги са тези, които печелят най-много от нея в дългосрочен план.
Буюкли зае ясна позиция и по отношение на златото. Той не вижда особен инвестиционен смисъл във физическото притежание на метала и предпочита експозиция чрез ценни книжа, включително акции на компании, свързани със златодобива.
Това е различна гледна точка от традиционното възприемане на физическото злато като защита при геополитически или финансови кризи. Аргументът му е, че публичните компании могат да предоставят икономическа експозиция към движението на златото, като едновременно представляват работещ бизнес, който може да генерира приходи и печалби.
Над всички отделни класове активи Буюкли постави един по-голям риск - непредсказуемостта на глобалната среда. Според него геополитическите конфликти, високите държавни дългове, лихвената политика и инфлацията създават значително по-висока и трудно прогнозируема волатилност.
Именно затова той не вижда един универсален актив, който да бъде предпочитан независимо от обстановката.
В началото на дискусията Буюкли обобщи инвестиционния си подход по сравнително прост начин - няма един любим актив и предпочита тези, които в конкретната пазарна среда могат да носят доходност.
За 2027 г. обаче посоката му е по-ясна. Европа според него заслужава по-голямо внимание, отбраната остава структурна инвестиционна тема, AI е реална технологична революция, но около нея вече има и спекулативни елементи, а портфейлите трябва да бъдат изграждани така, че да могат да издържат на значително по-непредвидим свят.
„Силата на инвестициите“ се организира от Infostock.bg. Партньори на форума са „Конкорд Асет Мениджмънт“, UniCredit Bulbank, Freedom24 и Fibank
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи!
| Валута | Цена | Δ% |
|---|---|---|
| EURUSD | 1.12 | ▲0.16% |
| USDJPY | 157.75 | ▼0.15% |
| GBPUSD | 1.33 | ▲0.15% |
| USDCHF | 0.83 | ▼0.24% |
| USDCAD | 1.42 | ▼0.08% |
| Референтен индекс | Цена | Δ% |
|---|---|---|
| Dow 30 | 52 013.80 | ▲0.27% |
| S&P 500 | 7 746.14 | ▲0.01% |
| Nasdaq 100 | 29 800.70 | ▼0.37% |
| DAX 30 | 25 319.90 | ▼0.27% |
| Криптовалута | Цена ($) | Δ% |
|---|---|---|
| Bitcoin | 80 951.10 | ▼0.75% |
| Ethereum | 2 365.34 | ▼2.17% |
| Ripple | 1.31 | ▼1.58% |
| Фючърс | Цена | Δ% |
|---|---|---|
| Петрол - лек суровUSD/bbl. | 93.98 | ▲0.41% |
| Петрол - брентUSD/bbl. | 104.64 | ▼1.39% |
| ЗлатоUSD/t oz. | 4 155.30 | ▲1.06% |
| ПшеницаUSd/bu. | 672.52 | ▼0.10% |
| Срочност | Цена | Δ% |
|---|---|---|
| US 10 Year | 105.56 | ▲0.37% |
| Germany Bund 10 Year | 121.96 | ▲0.52% |
| UK Long Gilt Future | 84.88 | ▲0.98% |
